Manulife Financial Corporation est un important fournisseur international de services financiers dont le siège social est situé à Toronto, au Canada. Elle offre une gamme complète de solutions d'assurance, de gestion de patrimoine et de gestion d'actifs à des millions de clients. La société est une composante majeure du paysage financier canadien et un employeur important. Ses actions sont largement détenues par des investisseurs qui cherchent une exposition au secteur financier et un revenu de dividendes fiable.
Activités commerciales et portée mondiale
Manulife Financial Corporation opère principalement à travers ses segments de base que sont l'assurance et la gestion de patrimoine et d'actifs. L'activité d'assurance propose des produits d'assurance-vie, d'assurance-santé et de rentes aux particuliers et aux groupes dans tous ses marchés mondiaux. Le segment de la gestion de patrimoine et d'actifs offre des fonds communs de placement, des fonds distincts, des régimes de retraite et des services de gestion de portefeuille pour les clients de détail et institutionnels. Sa présence mondiale s'étend sur plusieurs marchés, notamment le Canada, les États-Unis, l'Asie et l'Europe, l'Asie représentant une part importante et croissante de ses bénéfices. La société gère des centaines de milliards de dollars d'actifs, ce qui en fait l'un des plus grands assureurs-vie au monde par sa capitalisation boursière et un acteur dominant des services financiers canadiens.
Cadre réglementaire et structure corporative
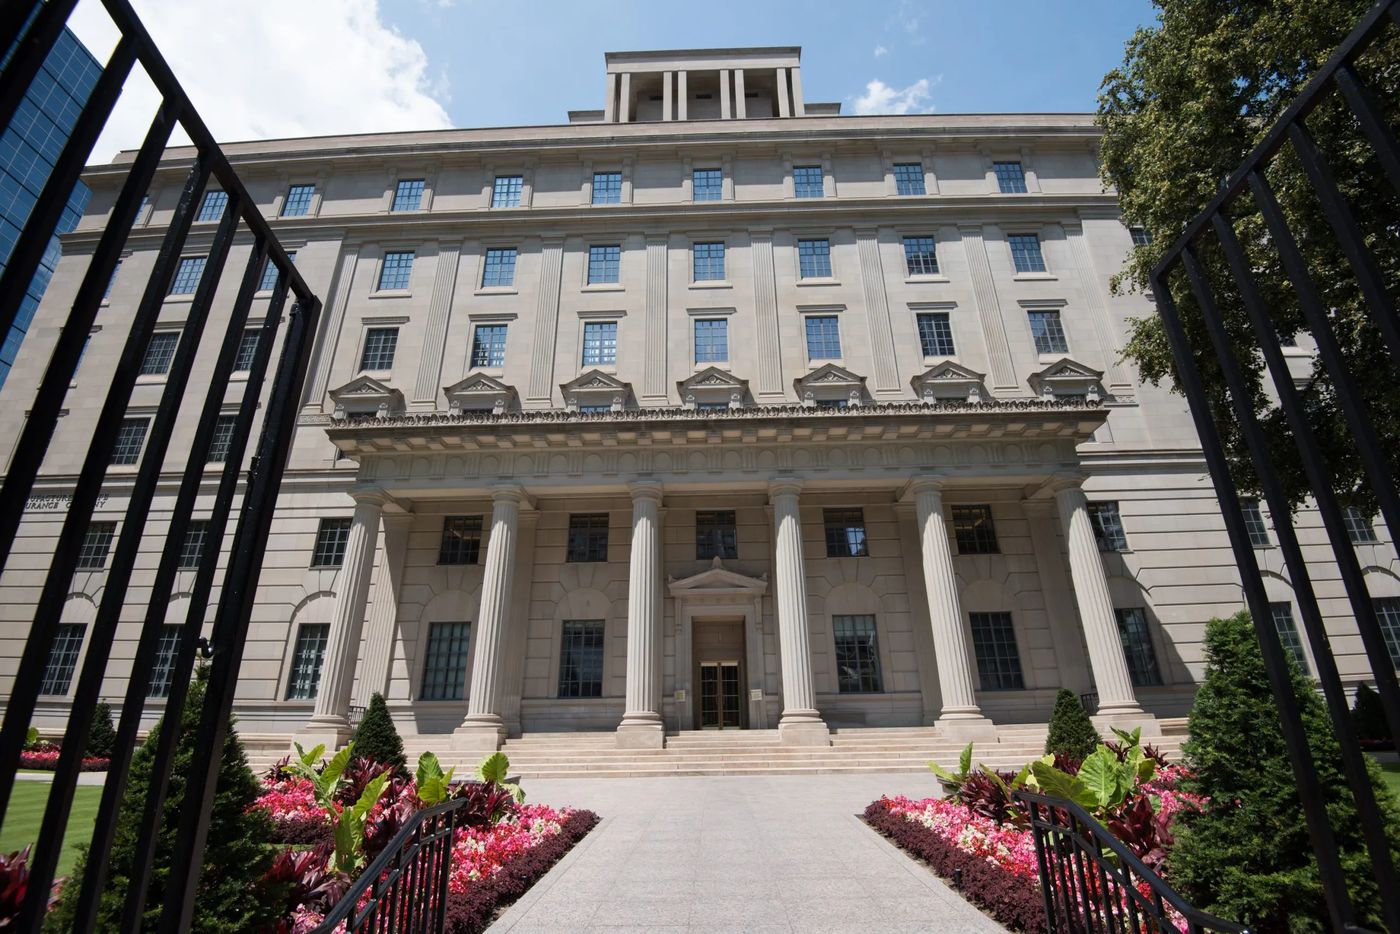
En tant qu'institution financière réglementée au niveau fédéral au Canada, Manulife opère sous la supervision du Bureau du surintendant des institutions financières (BSIF), qui établit et applique les normes réglementaires de capital et de gouvernance. La société doit également se conformer aux règlements sur les valeurs mobilières dans chaque juridiction où ses actions sont inscrites et négociées, y compris les règles de la Bourse de Toronto et de la U.S. Securities and Exchange Commission. La structure corporative de Manulife comprend un conseil d'administration responsable de superviser la direction et l'orientation stratégique, et la société doit produire des états financiers annuels et trimestriels vérifiés. Le respect des normes internationales de capital d'assurance, des lois contre le blanchiment d'argent et des règlements des organismes provinciaux comme le Registre des compagnies dans les régions où elle opère est également essentiel. La distinction juridique d'une corporation, en tant qu'entité distincte de ses propriétaires, offre une protection à responsabilité limitée et constitue un aspect fondamental de sa structure opérationnelle.
Considérations d'investissement pour les détenteurs canadiens
Pour les investisseurs canadiens, les actions ordinaires de Manulife offrent un moyen d'obtenir une exposition à une action financière de grande capitalisation qui verse des dividendes. Les actions se négocient à la Bourse de Toronto sous le symbole MFC et sont également inscrites au New York Stock Exchange sous le même symbole. Les actions inscrites à la TSX se négocient en dollars canadiens, ce qui élimine les frais de conversion de devises pour les investisseurs nationaux. Ces actions sont admissibles à la détention dans des comptes enregistrés tels que les comptes d'épargne libre d'impôt (CELI), les régimes enregistrés d'épargne-retraite (REER) et les fonds enregistrés de revenu de retraite (FERR). Détenir l'action dans un CELI permet au revenu de dividendes et aux gains en capital de s'accumuler en franchise d'impôt, tandis que la détenir dans un REER offre une croissance à imposition différée. Les investisseurs devraient tenir compte de leur propre tolérance au risque et de leurs objectifs de placement lorsqu'ils décident du type de compte et s'ils doivent utiliser la cote canadienne ou américaine pour leurs avoirs.
Historique des dividendes et rendements pour les actionnaires
Manulife a une longue histoire de versement de dividendes à ses actionnaires ordinaires, généralement selon un calendrier trimestriel tel que déclaré par le conseil d'administration. Le montant du dividende est sujet à changement en fonction de la performance financière de la société, de ses besoins en capital et des conditions économiques, et en tant qu'institution financière, sa capacité à verser des dividendes est influencée par les niveaux de capital réglementaire et la rentabilité. Le rendement du dividende est un facteur que de nombreux investisseurs axés sur le revenu considèrent lors de l'évaluation de l'action, et les paiements de dividendes sont considérés comme des dividendes déterminés aux fins fiscales canadiennes. Cette classification peut offrir un avantage fiscal pour les actionnaires détenant l'action dans des comptes non enregistrés en raison du crédit d'impôt pour dividendes. L'approche de la société en matière de retour de capital est intégrée à son besoin de maintenir un bilan solide pour soutenir ses obligations d'assurance et de gestion de patrimoine.
Principaux risques et défis
Investir dans les actions de Manulife implique une exposition à plusieurs risques spécifiques inhérents au secteur de l'assurance et des services financiers. Le risque de marché financier est important, car le portefeuille de placements de la société et ses niveaux de capital peuvent être affectés par les fluctuations des taux d'intérêt, des marchés boursiers et des écarts de crédit. Des taux d'intérêt bas prolongés peuvent exercer une pression sur la rentabilité en réduisant les rendements des placements et en augmentant la valeur actuelle des passifs d'assurance à long terme. Les risques d'assurance incluent l'expérience de mortalité et de morbidité, où les réclamations réelles peuvent différer des projections actuarielles, et la société fait également face à des risques opérationnels et réglementaires dans toutes ses juridictions mondiales, y compris les changements dans les exigences de capital, les lois fiscales et les règles de protection des consommateurs. Les ralentissements économiques peuvent réduire la demande pour les produits d'assurance et de patrimoine et entraîner des pertes de crédit plus élevées dans le portefeuille de placements, affectant la stabilité financière globale.
D'autres risques importants incluent les risques macroéconomiques et géopolitiques dans des marchés clés comme l'Asie et les États-Unis. Les fluctuations des taux de change affectent les bénéfices traduits, et des pressions concurrentielles existent dans les industries de l'assurance et de la gestion d'actifs. Les menaces liées à la cybersécurité et les éventuelles violations de données posent des risques opérationnels. Les changements climatiques et leur impact potentiel sur les placements et les passifs d'assurance représentent une préoccupation à long terme croissante. Les risques pandémiques peuvent affecter l'expérience des réclamations et l'activité économique. La société doit également gérer les complexités liées au fonctionnement sous différentes exigences d'enregistrement corporatif dans les provinces canadiennes. Par exemple, les corporations extraprovinciales ou étrangères opérant en Nouvelle-Écosse doivent s'enregistrer auprès du Registre des compagnies. Cet enregistrement implique des renouvellements annuels et nécessite un agent reconnu qui vit dans la province.
Exigences opérationnelles et d'enregistrement
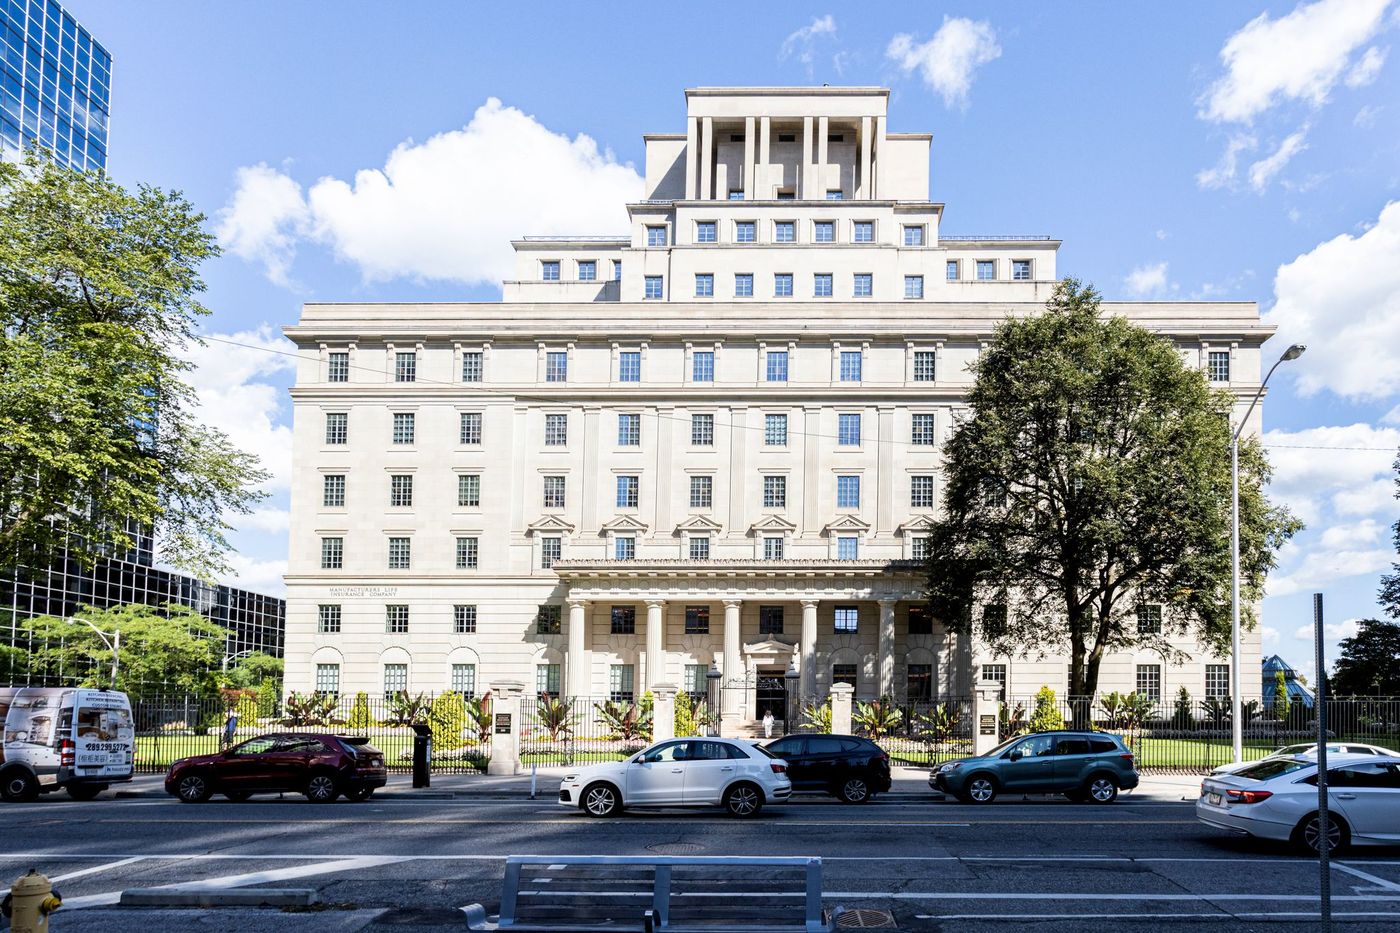
Dans ses opérations à travers le Canada, Manulife, comme les autres corporations, doit respecter des règles provinciales spécifiques d'enregistrement et de maintien. Par exemple, une corporation constituée dans une juridiction qui opère dans une autre, comme la Nouvelle-Écosse, doit généralement s'enregistrer auprès du Registre des compagnies local, bien que les corporations constituées au Nouveau-Brunswick soient exemptées de s'enregistrer en Nouvelle-Écosse. Le processus d'enregistrement nécessite un agent reconnu qui vit dans la province pour accepter les documents juridiques au nom de la société, et toutes les informations déposées auprès du registre deviennent accessibles au public. Les frais d'enregistrement initiaux sont calculés en fonction du temps restant dans la période fiscale, et les corporations doivent renouveler leur enregistrement annuellement à la date anniversaire de leur constitution dans leur juridiction d'origine. Ces exigences administratives assurent la conformité légale et définissent le droit d'exploitation de la corporation et son statut juridique dans chaque province, faisant partie du paysage réglementaire plus large que la société gère. Le processus d'enregistrement d'une corporation extraprovinciale implique plusieurs étapes et exigences clés.
- Une corporation extraprovinciale doit soumettre un formulaire d'enregistrement au registre provincial, tel que le formulaire d'enregistrement de corporation extraprovinciale en Nouvelle-Écosse.
- Chaque corporation a besoin d'un agent reconnu qui vit dans la province où elle s'enregistre pour accepter les avis juridiques.
- Les frais d'enregistrement initiaux sont calculés en multipliant un montant mensuel pour chaque mois à partir de la date d'enregistrement jusqu'à la fin de la période fiscale de la juridiction d'origine.
- Les documents à l'appui, y compris un certificat de statut de la juridiction d'origine, doivent être téléversés en format PDF pour l'enregistrement en ligne.
- L'enregistrement doit être renouvelé chaque année à la date anniversaire de la constitution dans la juridiction d'origine.
- Le paiement des frais peut être effectué par carte de crédit, carte de débit, chèque ou mandat payable au ministre provincial des Finances.
- Le processus d'enregistrement prend généralement une à deux semaines pour recevoir un certificat d'enregistrement et un numéro d'entreprise, en l'absence de complications.
Structures corporatives et modèles d'investissement
Au-delà de ses propres opérations, la division de gestion de placements de Manulife peut interagir avec diverses structures corporatives, y compris celles conçues pour l'investissement dans les petites entreprises. Dans certaines provinces, des modèles corporatifs spécifiques existent pour faciliter le financement. Par exemple, en Colombie-Britannique, une petite entreprise peut s'enregistrer en tant que société commerciale admissible (SCA) dans le cadre d'un modèle d'investissement direct. Cette structure permet à la SCA d'accepter du capital-actions directement des investisseurs sans avoir besoin d'établir une société de capital de risque distincte. Le programme maintient un registre public des SCA qui cherchent activement des investissements, bien que l'inclusion soit volontaire et nécessite une autorisation préapprouvée pour un investissement soutenu par un crédit d'impôt. Ce modèle est destiné aux investisseurs qui prévoient de s'impliquer activement dans la croissance d'une petite entreprise. L'existence de telles structures met en lumière les écosystèmes corporatifs et d'investissement diversifiés dans lesquels une grande institution financière comme Manulife opère, à la fois en tant qu'investisseur potentiel et en tant que fournisseur de services aux entreprises qui gèrent ces cadres.
- Une société commerciale admissible (SCA) est une structure corporative enregistrée en Colombie-Britannique pour les petites entreprises.
- Les SCA peuvent accepter du capital-actions directement des investisseurs dans le cadre du modèle d'investissement direct.
- Ce modèle est destiné aux investisseurs qui prévoient de s'impliquer activement dans la croissance de l'entreprise.
- Le programme de crédit d'impôt pour le capital de risque maintient un registre public des SCA qui cherchent activement des investissements.
- L'inscription au registre public est volontaire pour la SCA.
- Les SCA inscrites au registre peuvent ou non avoir une autorisation préapprouvée actuelle pour lever des investissements soutenus par un crédit d'impôt.
- Les investisseurs potentiels devraient demander une copie de l'autorisation préapprouvée de la SCA pour confirmation.
- Le gouvernement provincial ne garantit pas la valeur, la condition financière ou les mérites de tout investissement dans une SCA.
Questions fréquentes
Quel est le symbole boursier de Manulife à la TSX?
Les actions ordinaires de Manulife Financial Corporation se négocient à la Bourse de Toronto sous le symbole boursier MFC. Le même symbole, MFC, est utilisé pour son inscription au New York Stock Exchange. L'inscription à la TSX permet aux investisseurs canadiens de négocier les actions en dollars canadiens pendant les heures de marché locales. Cela donne un accès direct à cette action financière de grande capitalisation.
Manulife verse-t-elle un dividende?
Oui, Manulife verse un dividende trimestriel aux détenteurs de ses actions ordinaires. Le montant du dividende est déterminé par le conseil d'administration de la société. Le montant est influencé par la performance financière et les considérations de capital. Les dividendes sont généralement considérés comme des dividendes déterminés aux fins fiscales canadiennes lorsqu'ils sont détenus dans un compte non enregistré. Cela peut être avantageux en raison du crédit d'impôt pour dividendes.
Puis-je détenir des actions de Manulife dans mon CELI ou mon REER?
Oui, les actions ordinaires de Manulife sont des placements admissibles pour les comptes d'épargne libre d'impôt et les régimes enregistrés d'épargne-retraite. Elles sont également admissibles aux fonds enregistrés de revenu de retraite. Détenir les actions dans un CELI permet une croissance en franchise d'impôt des dividendes et des gains en capital. Un REER offre une croissance à imposition différée sur les placements jusqu'au retrait.
Quelles sont les principales activités de Manulife?
Manulife opère dans deux principaux segments d'activité : l'assurance, et la gestion de patrimoine et d'actifs. Le segment de l'assurance propose des produits d'assurance-vie, d'assurance-santé et de rentes aux particuliers et aux groupes. Le segment de la gestion de patrimoine et d'actifs offre des fonds de placement et des solutions de retraite. Il fournit également des services de gestion de portefeuille aux particuliers et aux institutions à l'échelle mondiale sous des marques comme Manulife et John Hancock.
Quels sont les risques d'investir dans l'action de Manulife?
Les risques clés incluent la volatilité des marchés financiers et les fluctuations des taux d'intérêt. L'expérience des réclamations d'assurance peut différer des attentes. Les changements réglementaires dans ses opérations mondiales sont un autre risque. La présence internationale de la société l'expose au risque de change et aux événements géopolitiques. Elle est également exposée aux ralentissements économiques. La société fait face aux complexités opérationnelles du maintien des enregistrements corporatifs dans de multiples juridictions.
Quand Manulife a-t-elle été fondée?
Elle s'appelait à l'origine The Manufacturers Life Insurance Company. La société est passée d'un assureur canadien national à un important groupe international de services financiers. Cette expansion a été réalisée à la fois par une croissance organique et des acquisitions stratégiques. Aujourd'hui, elle opère en tant que fournisseur de services financiers de premier plan avec une portée mondiale.
Sources et lectures complémentaires
- Eligible Business Corporation, Province of British Columbia www2.gov.bc.ca
- Register an extra-provincial, federal or foreign corporation novascotia.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.